
马斯克说算力公司要大洗牌,真正的门槛却在显卡之外
一边说自己借了400亿美元买显卡,一边说同行要大洗牌。
马斯克这段话,确实挺有冲击力。
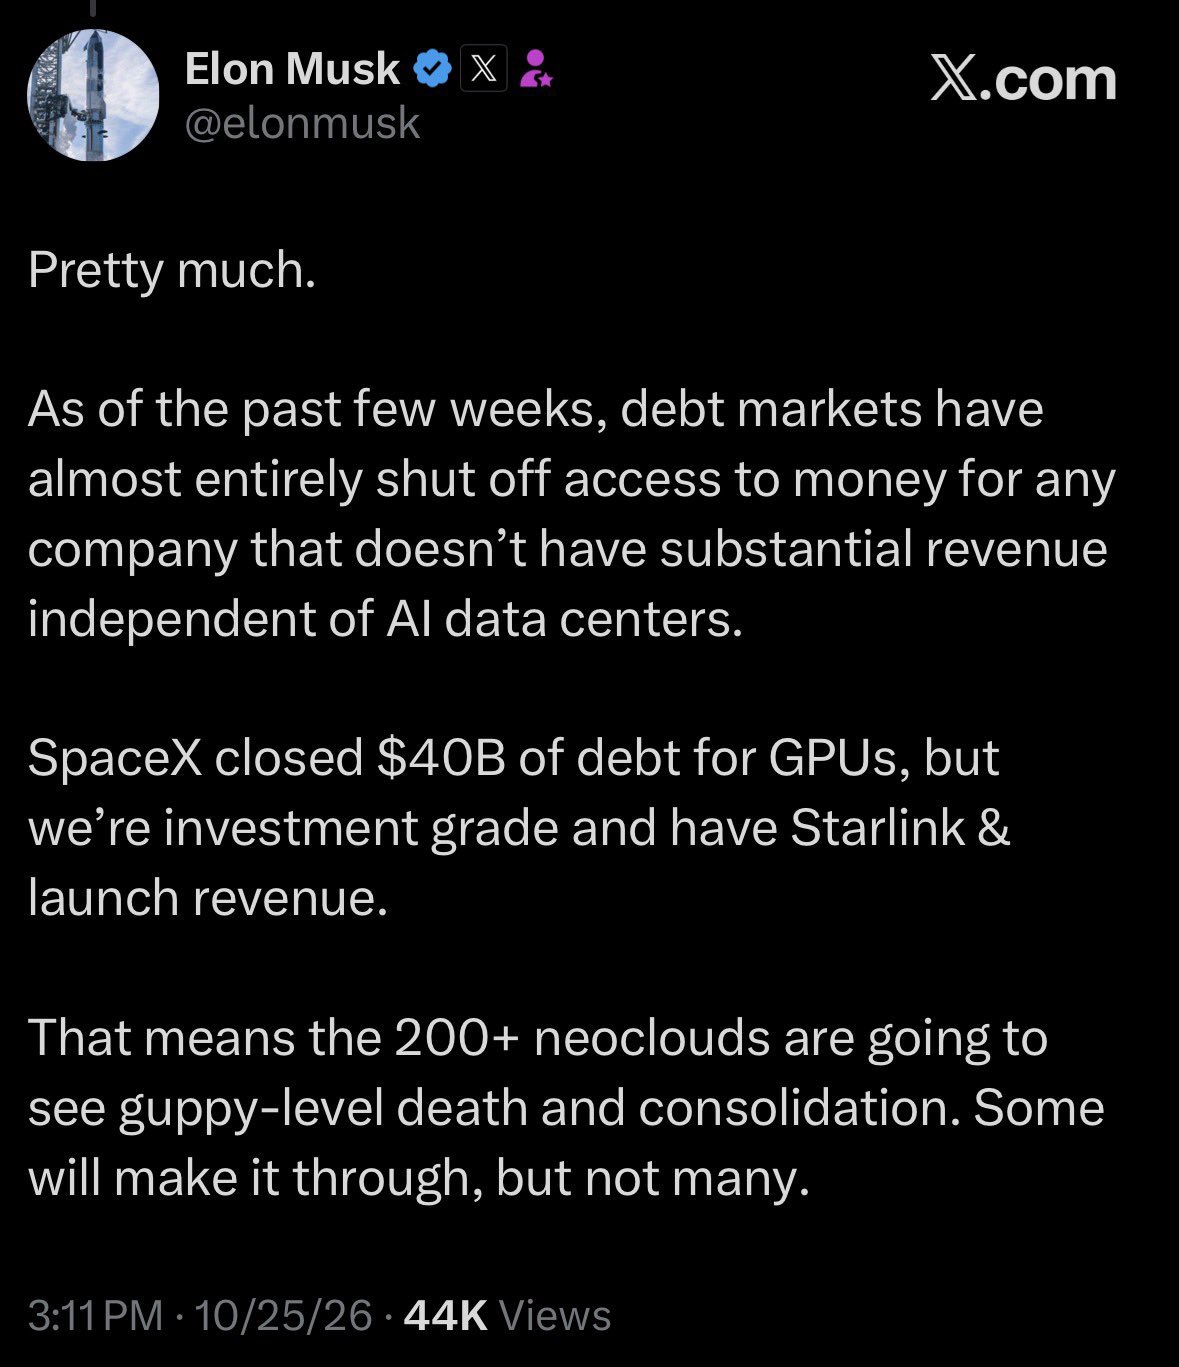
在一则关于AI基础设施的X讨论里,他表示,最近几周,没有大量非AI数据中心收入的公司,几乎已经借不到钱了。与此同时,他称SpaceX完成了400亿美元的GPU债务融资,并把融资能力归因于投资级信用,以及星链和发射业务收入。
至于200多家新一代算力云公司,他判断,能挺过去的不会太多。
先把话放准。这是马斯克对行业的判断,400亿美元也是他披露的融资数字,不能直接当成所有算力公司的死亡判决,更不能据此推出一份已经发生的倒闭名单。原帖在这里。
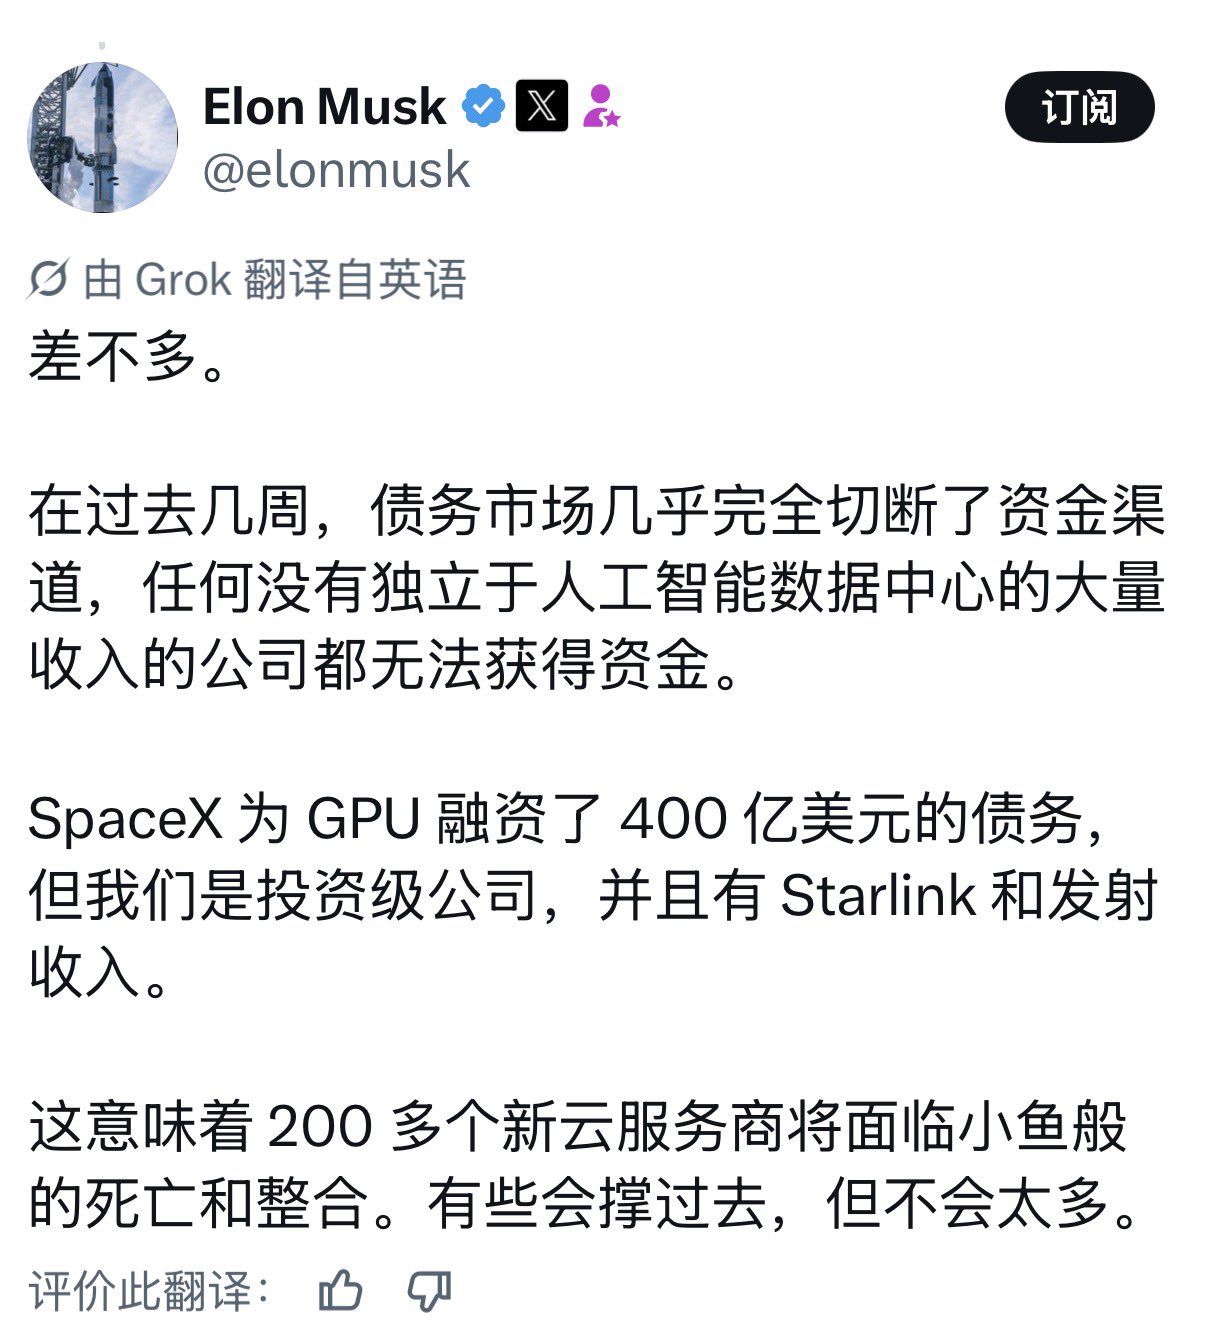
图为Musk在X上的发言截图,Grok中文翻译,转引自AYi。原帖发表于2026年10月25日UTC,查看原帖或英文截图。
我更在意的,其实是这段话里那个听着有点别扭的地方。
大家都说AI缺算力,按理讲,手里有显卡的人,应该站在收钱的那一头。怎么最先被担心活不下去的,恰恰也是他们?
这两个判断,完全可能同时成立。
因为显卡有人要,和买显卡的公司能把钱赚回来,中间隔着的东西,实在太多了。
过去聊算力,很容易把它想成一种库存生意。买到英伟达GPU,放进机房,再把算力租给需要训练和运行模型的人。Neocloud,说的就是CoreWeave这类围绕GPU计算服务发展起来的新一代云厂商。
但如果只把它们理解成显卡二道贩子,又太轻巧了。把设备组成能稳定工作的集群,把网络、调度、维护和交付做好,本来就是有技术含量的活。
问题在于,这些能力需要时间变成收入,账单却不会等。
买设备要钱,机房和电力要钱,人和网络也要钱。客户要的是能够稳定运行的计算服务,一仓库还没接好电、没完成调试的显卡,暂时交不了这个货。
机器已经买了,利息可能已经开始算了,收入却还在后面。
时间差,就出现在这里。
所以我觉得,判断这类公司,光看有多少张卡,真的很容易看偏。还得看卡什么时候能用,谁来用,合同能持续多久,钱什么时候进账,以及债什么时候要还。
有需求只是起点。
即便已经签了合同,未来的收入也不会自动躺进今天的银行账户。交付条件没有满足,服务没有提供,付款安排不同,都可能让一个看起来很漂亮的订单,暂时帮不上眼前的忙。
这也是为什么行业增长很快,里面的公司仍然可能很累。
把这门生意想成过河,就容易理解一点。显卡是运货的车,客户在对岸,设备、机房和服务交付得连成一座桥,钱才有机会回来。车买得再多,桥中间缺着一截,也不能靠车的数量把缺口填上。
融资提供的,就是把这段路接起来的时间。但时间有价格,还要按约归还。借得多并不自动代表做得好,关键是借来的钱,能不能换来按时交付和持续回款。
看一个具体的历史账本,就比讨论热不热直观得多。
CoreWeave在2025年全年业绩公告里披露,当年营收51.31亿美元,净亏损11.67亿美元,净利息费用12.29亿美元。同期折旧与摊销为24.54亿美元。
注意,这里说的是2025年,不能拿这组数字代替它今天的经营状况。
这组数字也不是在说,CoreWeave马上要倒闭。净亏损不等于现金已经耗尽,折旧与摊销也不是当期又付出去的一笔现金,更不能把这些项目简单加起来,算成一张亏了多少钱的吓人海报。
它让我想说明的是,算力这门生意里,营业额之外还有很多层成本。只盯着客户付了多少钱,会漏掉融资和资产消耗对结果的影响。
显卡也不是买回来就能永远按同样价格出租。具体能用多久、能接哪些任务,要看设备、软件和客户需求,不能随口定一个全行业统一的报废年限。但经营者确实得考虑,今天投入的设备,未来还能带来多少回报。
一头是已经约定好的债务,一头是需要持续兑现的服务收入。
如果机房晚交付,收入启动就可能推迟。如果客户付款变慢,资金缺口就可能拉长。如果续约价格变了,原先的回报测算也得重做。
这些都是需要检查的风险,并不是说它们已经在每一家企业身上发生。
可一旦依赖新一轮融资来填这个缺口,公司的处境就会变得很敏感。业务本身还没走到最坏的一步,借钱条件的变化,就可能先把经营节奏打乱。
需求很热,账期很冷。
再回头看马斯克那段话,他强调星链和发射业务,其实是在强调,偿债的钱不必只等着新建的数据中心赚出来。
如果一家公司的其他业务能持续提供资金,它就多了一种撑过建设期和波动期的办法。这不等于拥有副业就一定安全,还要看整体债务、资金能否调动,以及那些业务本身稳不稳。
但对只有单一项目收入的公司来说,自己能不能按时交付、客户能不能按时付款,影响就会更直接。
同样一批设备,放在不同的资产负债表上,可能得到完全不同的融资条件。
不过,顺着这里再往前走一步,也不能得出,没有星链、没有火箭,GPU云公司就全都没戏了。
CoreWeave自己就提供过另一个样本。
它在今年3月31日的融资公告里披露,完成了一项上限85亿美元的延迟提款贷款安排。对应的融资以高性能计算基础设施和客户合同为支持,获得了穆迪A3和DBRS A(low)评级。
这里的投资级,指的是这笔融资的评级,不能顺手改写成整家公司已经获得同样的评级。贷款安排的上限,也不等于全部现金当天到账。
三月完成的融资,当然不能证明十月最近几周的市场没有收紧。
它至少提醒了我,讨论借不借得到钱,要具体到融资结构、合同和底层资产。有没有AI以外的业务,是一个条件,却不能脱离具体交易,把它说成唯一的生死线。
我觉得这才是值得追问的部分。钱究竟是在离开整个行业,还是更挑项目、更挑借款人了?这两种情况,对后来者的影响很不一样。
还有一个细节,也让事情没法被压成一句所有人都完了。
CoreWeave在9月17日的公告里表示,它在当年第三季度签下了一些三到六个月的短期客户合同,并继续以更高价格签约新增算力。
这只是公司的披露,不能代表所有厂商,更不能保证以后的租价。但至少在这个样本上,需求和定价没有简单走向全面崩塌。
所以,看到融资压力,就立即翻译成没人用AI了,跳得太快。反过来,看到客户还在下订单,就说每一家供应商都能赚钱,也一样跳得太快。
我更倾向于把它理解成一道筛选题。
谁能让设备真的运转,谁能把合同变成回款,谁的融资成本和债务期限能与经营匹配,谁就更有机会把这门生意做下去。这个判断需要逐家公司看,没法拿一个200多家的数字批量代替。
说真的,老马的话有传播力,但我们不必把判断力也一起外包给他。
他披露的交易可以继续核实,他看见的风险值得研究,他对同行的预测仍然需要时间验证。把这几件事分开,反而更容易看清行业到底在变什么。
对使用这些服务的人来说,也可以少看一点有多少卡的宣传,多问一点实在的问题。
服务什么时候交付,中断后怎么恢复,自己的数据能不能导出,工作负载迁走要付出多少成本。供应商的经营问题一旦传到服务上,最后要花时间收拾的,很可能就是使用者。
这些问题不如200家公司要死绝刺激,却更接近真实生活。
而对想进入AI行业的人,我从这件事里得到的提醒,是别把一张热门资源的入场券,误当成一门已经成立的生意。
买设备、租机房、签大单,每一步都可以很热闹。但把钱花出去,和把投入收回来,终究是两回事。判断一家公司,也不能只看它做了多大的投入,还得看中间那段路有没有走通。
那段路里,有交付,有服务,有回款,也有等待。
技术向前跑的时候,等得起多久,同样是一种能力。
回到开头,马斯克一边说自己融到巨款,一边预测同行洗牌,听起来像是一句很张扬的宣言。
我读到的,却是一个挺朴素的问题。
买到显卡之后,你能不能熬到它把钱赚回来?